Domain windeln-shop.de kaufen?
Wir ziehen mit dem Projekt
windeln-shop.de um.
Sind Sie am Kauf der Domain
windeln-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain windeln-shop.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
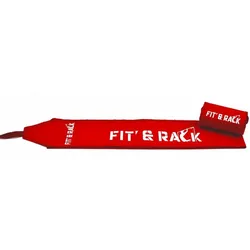
Wickeln Fit & RackWir präsentieren Ihnen unser FIT' & RACK Wrap, das speziell entwickelt wurde, um Ihnen Kraft, Unterstützung, Stabilität und Langlebigkeit bei Ihren gymnastischen Bewegungen oder solchen, die mit externen Lasten verbunden sind, zu bieten . Dank ihres Designs aus Baumwolle und Polyester werden sie Ihre Handgelenke wirklich entlasten , in absolutem Komfort , während all Ihrer Fit & Rack Bewegungen im CrossFit®, Gewichtheben, Krafttraining, etc. Alles, was Sie tun müssen, ist sie mit der Spitze zu binden. Dann, um Ihnen einen Hauch von Individualisierung zu geben, machen wir sie in verschiedenen Farben : blau, rot, schwarz, weiß und khaki.19,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Türsymbol Basic WickelnGut sichtbar für Familien – Türsymbol Basic Wickeln Das Türsymbol Basic Wickeln kennzeichnet Wickelräume klar und verständlich und sorgt dafür, dass Eltern und Betreuungspersonen den passenden Raum ohne Umwege finden. Eine eindeutige Beschilderung trägt dazu bei, Stress zu vermeiden und den Aufenthalt mit Kindern entspannter zu gestalten. Gefertigt aus rostfreiem Edelstahl eignet sich das Türsymbol ideal für den Einsatz in öffentlichen Gebäuden, Einkaufszentren, Gastronomie oder Freizeiteinrichtungen. Die robuste Oberfläche ist auf den täglichen Gebrauch ausgelegt, widersteht mechanischen Einwirkungen und lässt sich problemlos reinigen. Mit einem Durchmesser von 11,6 cm bleibt das runde Symbol gut erkennbar, ohne dominant zu wirken. Die Montage erfolgt schnell und sauber mit doppelseitigem Klebeband. Bohren ist nicht notwendig, was die Anbringung auch auf empfindlichen Oberflächen erleichtert. Eine praktische Lösung für familienfreundliche Sanitärkonzepte.17,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schlensog-Schuster, Franziska: Fokusbasierte Eltern-Säugling-Kleinkind-PsychotherapieFokusbasierte Eltern-Säugling-Kleinkind-Psychotherapie , Ein psychodynamisches Behandlungsmanual , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 202312, Produktform: Kartoniert, Titel der Reihe: Psychodynamische Therapie##, Autoren: Schlensog-Schuster, Franziska~Koch, Gabriele~Ludwig-Körner, Christiane, Seitenzahl/Blattzahl: 232, Keyword: Psychotherapie; psychodynamisch; Fokusbasiert; Baby; Praxis; Anleitung; Einführung; ESKP-f; frühkindlich; Beziehung; Bindung; Intervention; Fallbeispiel, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Familie / Psychologie~Psychologie / Familie, Ehe, Liebe, Partnerschaft, Freundschaft~Geburtshilfe~Obstetrik~Geburtshilfe / Hebamme~Hebamme, Fachkategorie: Psychoanalyse (Freud)~Psychotherapie: Paare und Familien~Hebamme, Geburtshilfe, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Psychotherapie: Kinder und Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 22, Gewicht: 340, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783837979961 9783837979978, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Partizipation im Kita-Alltag leben: Wickeln, Händewaschen, WindelfreiPartizipation im Kita-Alltag leben: Wickeln, Händewaschen, Windelfrei , Kämmen, Händewaschen, Naseputzen... Ihr pädagogischer Alltag ist geprägt von Pflege und Fürsorge. Dabei sind Pflegesituationen viel mehr als nur eine hygienische Notwendigkeit - es sind Schlüsselmomente für ein beziehungsvolles und zugewandtes Miteinander zwischen Ihnen und dem Kind! Doch wie gelingen Wickeln & Co achtsam und responsiv? Wie wird aus einem Sanitärraum ein Bildungsort? Wie lässt sich beziehungsvolle Pflege gut und nachhaltig in den Tagesablauf integrieren? Und wo haben die Wünsche der Eltern ihren Platz? Dieses Praxisbuch ist Ihnen mit Praxisbeispielen, Impulsen, Reflexionen und viel Wissen eine Hilfe dabei, die Kinder individuell und bedürfnisorientiert in der Pflegesituation zu begleiten. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20230116, Produktform: Kartoniert, Titel der Reihe: Partizipation im Kita-Alltag leben#2#, Autoren: Schneider, Helia, Redaktion: Franz, Margit, Seitenzahl/Blattzahl: 100, Keyword: Eltern; Kinder; Kindergarten; Kinderkrippe; Kinderschutz; Kindeswohl; Partizipation; Partizipieren; Pflege; Schlüsselsituation; Teilhabe; Übergänge, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Frühkindliche Pflege & Bildung~Frühe Kindheit / Frühkindliche Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Länge: 259, Breite: 192, Höhe: 12, Gewicht: 349, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Casdon: Windelwechsel-Set mit ZubehörDieses Set ist die perfekte Wahl für Kinder, die es lieben, Erwachsene nachzuahmen und in die Rolle des Pflegepersonals einzutauchen.Das Set enthält eine weiche, regenbogenfarbene Wickelunterlage, die für ein naturgetreues Erscheinungsbild sorgt. Zum Set gehören eine Windel, eine Bürste, ein Kamm und drei verschiedene Aufbewahrungsbehälter, die alle zu einem realistischen Spielerlebnis beitragen.Das Wickelset wurde so entworfen, dass es für die meisten Puppen bis zu 46 cm geeignet ist, sodass die Kinder unbesorgt mit ihren Lieblingspuppen spielen können.Produkteigenschaften:Realistisches RollenspielerlebnisWeiche, regenbogenfarbene WickelunterlageKompatibel mit den meisten PuppenZubehör: Windel, Bürste, Kamm, AufbewahrungsbehälterEmpfohlen ab 3 JahrenVerpackungsgröße: 28 x 40 x 65 cm10,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wickeln Fit & RackWir präsentieren Ihnen unser FIT' & RACK Wrap, das speziell entwickelt wurde, um Ihnen Kraft, Unterstützung, Stabilität und Langlebigkeit bei Ihren gymnastischen Bewegungen oder solchen, die mit externen Lasten verbunden sind, zu bieten . Dank ihres Designs aus Baumwolle und Polyester werden sie Ihre Handgelenke wirklich entlasten , in absolutem Komfort , während all Ihrer Fit & Rack Bewegungen im CrossFit®, Gewichtheben, Krafttraining, etc. Alles, was Sie tun müssen, ist sie mit der Spitze zu binden. Dann, um Ihnen einen Hauch von Individualisierung zu geben, machen wir sie in verschiedenen Farben : blau, rot, schwarz, weiß und khaki.19,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Türsymbol Basic WickelnGut sichtbar für Familien – Türsymbol Basic Wickeln Das Türsymbol Basic Wickeln kennzeichnet Wickelräume klar und verständlich und sorgt dafür, dass Eltern und Betreuungspersonen den passenden Raum ohne Umwege finden. Eine eindeutige Beschilderung trägt dazu bei, Stress zu vermeiden und den Aufenthalt mit Kindern entspannter zu gestalten. Gefertigt aus rostfreiem Edelstahl eignet sich das Türsymbol ideal für den Einsatz in öffentlichen Gebäuden, Einkaufszentren, Gastronomie oder Freizeiteinrichtungen. Die robuste Oberfläche ist auf den täglichen Gebrauch ausgelegt, widersteht mechanischen Einwirkungen und lässt sich problemlos reinigen. Mit einem Durchmesser von 11,6 cm bleibt das runde Symbol gut erkennbar, ohne dominant zu wirken. Die Montage erfolgt schnell und sauber mit doppelseitigem Klebeband. Bohren ist nicht notwendig, was die Anbringung auch auf empfindlichen Oberflächen erleichtert. Eine praktische Lösung für familienfreundliche Sanitärkonzepte.17,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Schlensog-Schuster, Franziska: Fokusbasierte Eltern-Säugling-Kleinkind-PsychotherapieFokusbasierte Eltern-Säugling-Kleinkind-Psychotherapie , Ein psychodynamisches Behandlungsmanual , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 202312, Produktform: Kartoniert, Titel der Reihe: Psychodynamische Therapie##, Autoren: Schlensog-Schuster, Franziska~Koch, Gabriele~Ludwig-Körner, Christiane, Seitenzahl/Blattzahl: 232, Keyword: Psychotherapie; psychodynamisch; Fokusbasiert; Baby; Praxis; Anleitung; Einführung; ESKP-f; frühkindlich; Beziehung; Bindung; Intervention; Fallbeispiel, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Familie / Psychologie~Psychologie / Familie, Ehe, Liebe, Partnerschaft, Freundschaft~Geburtshilfe~Obstetrik~Geburtshilfe / Hebamme~Hebamme, Fachkategorie: Psychoanalyse (Freud)~Psychotherapie: Paare und Familien~Hebamme, Geburtshilfe, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Psychotherapie: Kinder und Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 22, Gewicht: 340, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783837979961 9783837979978, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Partizipation im Kita-Alltag leben: Wickeln, Händewaschen, WindelfreiPartizipation im Kita-Alltag leben: Wickeln, Händewaschen, Windelfrei , Kämmen, Händewaschen, Naseputzen... Ihr pädagogischer Alltag ist geprägt von Pflege und Fürsorge. Dabei sind Pflegesituationen viel mehr als nur eine hygienische Notwendigkeit - es sind Schlüsselmomente für ein beziehungsvolles und zugewandtes Miteinander zwischen Ihnen und dem Kind! Doch wie gelingen Wickeln & Co achtsam und responsiv? Wie wird aus einem Sanitärraum ein Bildungsort? Wie lässt sich beziehungsvolle Pflege gut und nachhaltig in den Tagesablauf integrieren? Und wo haben die Wünsche der Eltern ihren Platz? Dieses Praxisbuch ist Ihnen mit Praxisbeispielen, Impulsen, Reflexionen und viel Wissen eine Hilfe dabei, die Kinder individuell und bedürfnisorientiert in der Pflegesituation zu begleiten. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20230116, Produktform: Kartoniert, Titel der Reihe: Partizipation im Kita-Alltag leben#2#, Autoren: Schneider, Helia, Redaktion: Franz, Margit, Seitenzahl/Blattzahl: 100, Keyword: Eltern; Kinder; Kindergarten; Kinderkrippe; Kinderschutz; Kindeswohl; Partizipation; Partizipieren; Pflege; Schlüsselsituation; Teilhabe; Übergänge, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Frühkindliche Pflege & Bildung~Frühe Kindheit / Frühkindliche Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Länge: 259, Breite: 192, Höhe: 12, Gewicht: 349, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wickeln Fit & RackWir präsentieren Ihnen unser FIT' & RACK Wrap, das speziell entwickelt wurde, um Ihnen Kraft, Unterstützung, Stabilität und Langlebigkeit bei Ihren gymnastischen Bewegungen oder solchen, die mit externen Lasten verbunden sind, zu bieten . Dank ihres Designs aus Baumwolle und Polyester werden sie Ihre Handgelenke wirklich entlasten , in absolutem Komfort , während all Ihrer Fit & Rack Bewegungen im CrossFit®, Gewichtheben, Krafttraining, etc. Alles, was Sie tun müssen, ist sie mit der Spitze zu binden. Dann, um Ihnen einen Hauch von Individualisierung zu geben, machen wir sie in verschiedenen Farben : blau, rot, schwarz, weiß und khaki.19,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wickeln Fit & RackWir präsentieren Ihnen unser FIT' & RACK Wrap, das speziell entwickelt wurde, um Ihnen Kraft, Unterstützung, Stabilität und Langlebigkeit bei Ihren gymnastischen Bewegungen oder solchen, die mit externen Lasten verbunden sind, zu bieten . Dank ihres Designs aus Baumwolle und Polyester werden sie Ihre Handgelenke wirklich entlasten , in absolutem Komfort , während all Ihrer Fit & Rack Bewegungen im CrossFit®, Gewichtheben, Krafttraining, etc. Alles, was Sie tun müssen, ist sie mit der Spitze zu binden. Dann, um Ihnen einen Hauch von Individualisierung zu geben, machen wir sie in verschiedenen Farben : blau, rot, schwarz, weiß und khaki.19,56 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.